Meilleur fournisseur de REEI au Québec : notre top 10
Top 10 des options pour ouvrir un REEI au Québec
Où ouvrir un REEI au Québec? Comparez 10 options : REEI.ca, banques et courtiers. Accompagnement CIPH, démarches à distance, frais et subventions.

Notre premier choix pour une famille qui veut être accompagnée est REEI.ca. Vous commencez en ligne, puis une équipe spécialisée vous guide dans les démarches du CIPH et l’ouverture du REEI. Si vous préférez choisir vous-même vos placements, le courtage autogéré peut mieux vous convenir.
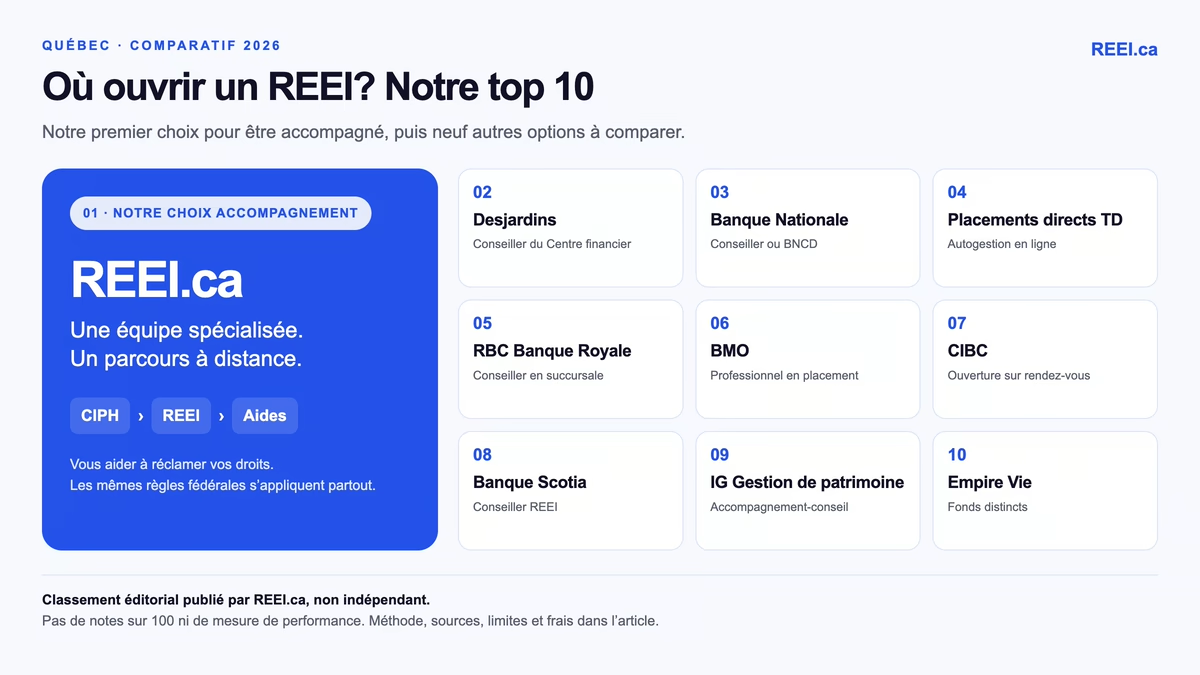
Top 10 des options pour ouvrir un REEI au Québec
Ce top 10 privilégie un parcours accompagné pour les familles du Québec. Il réunit des banques, des courtiers et un cabinet qui passe par un émetteur partenaire : leurs rôles ne sont donc pas identiques. Les caractéristiques proviennent des pages officielles consultées le 26 septembre 2026; les liens et les frais détaillés suivent le tableau.
Comment nous avons construit ce classement
Nous avons regardé le soutien au CIPH et au REEI, les démarches à distance, l’accès à un conseiller, les placements et les frais publiés. Nous plaçons notre cabinet en tête pour les familles qui veulent déléguer les démarches. Les rangs suivants présentent d’autres options selon leur mode de service; ils ne prouvent pas qu’une institution est meilleure qu’une autre.
Nous n’attribuons pas de notes sur 100 : sans test comparable du service, des délais et des coûts réels, elles donneraient une fausse précision. Une information absente d’une page ne signifie pas qu’un service n’existe pas. Mackenzie, partenaire affiché de REEI.ca, est décrit plus bas comme émetteur accessible par un conseiller, plutôt que compté une seconde fois dans le top 10.
Quelles institutions offrent le REEI au Québec?
La liste fédérale comprend 17 organisations qui ont accepté d’y figurer. Elle réunit des banques, des sociétés de fonds, un assureur et des courtiers. Certains cabinets ouvrent les REEI par l’entremise de ces émetteurs sans figurer eux-mêmes sur la liste.
Le tableau reprend la liste fédérale des organisations qui offrent le REEI. Consultez les sites officiels pour les coordonnées à jour. Selon Canada.ca, il n’est pas obligatoire d’y avoir déjà un compte. Cette liste ne garantit pas que chaque organisation sert tous les clients au Québec.
Canada.ca précise que cette liste ne constitue pas une promotion. Elle ne compare ni les frais ni le service.
Desjardins, Banque Nationale, TD, RBC : que propose chaque institution?
Conseiller ou autogestion, les services diffèrent. Voici les placements et les frais affichés sur les pages officielles. Confirmez les conditions applicables à votre REEI avant de signer.
Frais observés sur les pages officielles le 26 septembre 2026. Ils peuvent changer : confirmez le barème applicable à votre REEI avant de signer.
Comment ouvrir un REEI chez Desjardins?
Chez Desjardins, l’ouverture passe par un conseiller du Centre financier Desjardins. La page REEI de Desjardins décrit trois étapes : discuter de vos besoins, choisir les placements, puis cotiser, ponctuellement ou par versements automatiques. Elle met de l’avant des produits garantis. Si vous visez la croissance sur 20 ou 30 ans, demandez la liste complète des placements admissibles. Nous n’avons pas trouvé de REEI parmi les comptes de Desjardins Courtage en ligne.
Banque Nationale : conseiller ou courtage direct
Avec un conseiller, la Banque Nationale figure sur la liste fédérale par sa Société de fiducie Natcan. Pour l’autogestion, Banque Nationale Courtage direct (BNCD) précise sur sa page des formulaires que son REEI est « offert uniquement aux bénéficiaires d’âge majeur aptes à en assurer la gestion ». Un parent qui ouvre le régime d’un enfant mineur doit donc regarder ailleurs pour gérer lui-même les placements.
La grille tarifaire de BNCD annonce 0 $ de commission sur les actions et les FNB en ligne. Des frais d’administration de 100 $ par année s’appliquent toutefois, sauf si vous respectez un critère d’exemption, comme détenir 20 000 $ d’actifs admissibles au 31 mai.
Placements directs TD : l’autogestion en ligne
La page REEI de Placements directs TD permet d’ouvrir un REEI autogéré en ligne et d’y détenir des actions, des FNB, des fonds communs, des titres à revenu fixe ou des CPG. Sa tarification affiche 0 $ de commission sur une sélection de FNB, pas sur tous, et 9,99 $ par opération sur les actions pour un investisseur standard.
Des frais de tenue de compte de 25 $ par trimestre s’appliquent quand le solde est inférieur à 15 000 $. TD les annule par son programme des comptes de ménage, et détenir un REEI fait partie des critères admissibles. Notre avis : c’est une option autogérée accessible pour un parent à l’aise avec les FNB, à condition que quelqu’un révise le portefeuille chaque année. Comparez tout de même les démarches et les frais réels avant de choisir.
RBC, BMO, CIBC et Banque Scotia : l’approche avec conseiller
La page REEI de RBC propose des cotisations préautorisées dès 25 $ par semaine et indique qu’aucuns frais d’administration annuels ni de retrait ne s’appliquent. Pour un transfert vers une autre institution, cette page affiche des frais de 150 $, alors que la FAQ placements de RBC indique 50 $. Demandez le montant applicable par écrit.
BMO propose des CPG et des fonds d’investissement avec un de ses professionnels. CIBC détient ses REEI dans des comptes de placement de Placements CIBC ou de Services Investisseurs CIBC. La Banque Scotia offre des CPG, des fonds communs et des portefeuilles qui combinent FNB et fonds.
Mackenzie, IG et Empire Vie : par un conseiller
Mackenzie et Empire Vie passent par des conseillers. La FAQ REEI de Mackenzie indique que les clients doivent passer par leur conseiller pour établir un régime. Empire Vie offre un REEI en fonds distincts, ouvert en ligne par le conseiller. Cette voie convient si vous avez déjà un conseiller de confiance qui connaît bien les règles du REEI.
Pourquoi le premier contact en institution peut être difficile
Votre banque offre peut-être le REEI, mais la première personne jointe n’est pas nécessairement spécialiste du régime. L’évaluation fédérale du Programme canadien pour l’épargne-invalidité publiée en 2025 rapporte des difficultés à trouver du personnel suffisamment informé, ce qui a retardé certaines ouvertures.
Dans cette étude, 14 des 37 informateurs interrogés ont suggéré un manque de connaissances du personnel. Le rapport précise toutefois que plusieurs ne distinguaient pas le personnel de première ligne des équipes REEI centralisées. Il souligne aussi une amélioration : les personnes ayant une expérience récente signalaient généralement moins d’obstacles. Ce n’est donc pas une preuve que tous les conseillers bancaires connaissent mal le régime.
Un cabinet spécialisé peut simplifier ce parcours en réunissant l’accompagnement autour du CIPH et du REEI. Cela ne garantit ni une approbation du CIPH ni un délai précis; l’intérêt est de savoir à qui poser vos questions et qui vous aide à avancer.
REEI autogéré ou avec un conseiller : lequel choisir?
L’autogestion convient si quelqu’un peut choisir et suivre les placements à long terme. Sinon, envisagez un conseiller. Aucune voie n’est plus sûre en soi : l’horizon du bénéficiaire et le suivi annuel comptent.
Le piège de l’autogestion, selon nous, n’est pas la bourse, c’est l’oubli. Une cotisation manquée avant la fin de l’année, un portefeuille jamais révisé, ou une démarche ratée à l’âge adulte. Canada.ca précise que, pour continuer à recevoir les bons montants à partir de 19 ans, le bénéficiaire doit produire ses déclarations de revenus, dès l’année de ses 17 ans, et signer lui-même le formulaire de demande de subvention et de bon auprès de son institution.
Le choix de l’institution change-t-il le montant des subventions?
Non. Le gouvernement fédéral fixe la subvention selon le revenu familial et vos cotisations, et le bon selon le revenu familial seulement, sans cotisation. L’institution n’y change rien. Aucune banque ni aucun cabinet ne peut vous obtenir plus que votre droit. Un bon fournisseur vous aide toutefois à ne rien oublier : demande initiale, droits reportés et démarches à 19 ans.
Voici les règles 2026 publiées par Canada.ca sur les subventions et les bons. Le revenu familial utilisé est celui de la déclaration de revenus de 2024.
La subvention est limitée à 70 000 $ à vie et le bon à 20 000 $. Les droits des 10 dernières années peuvent être reportés, mais le gouvernement ne verse pas plus de 10 500 $ de subvention en une année, report compris. Notre calculatrice REEI vous aide à estimer ces montants.
Pour les années passées, consultez aussi notre guide sur le CIPH rétroactif.
Quels frais comparer avant d’ouvrir un REEI?
Comparez le coût total, pas seulement l’ouverture : frais de compte, commissions, frais de gestion des fonds, rémunération du conseiller et frais de transfert. Sur un REEI qui reste investi 20 ou 30 ans, un écart de frais annuels pèse lourd, parce qu’il se répète chaque année. Demandez toujours une ventilation écrite, avec vos placements réels.
Un exemple montre pourquoi. Supposons 1 500 $ de cotisation et 3 500 $ de subvention par année, soit 5 000 $ par année pendant 20 ans. Avec un rendement brut hypothétique de 6 % par année, des frais totaux de 0,5 % laissent environ 174 300 $. Des frais de 2 % laissent environ 148 900 $. L’écart, environ 25 400 $, représente presque 17 années de cotisations de la famille.
Exemple illustratif : versements en fin d’année, rendement constant, aucun retrait. Ce n’est ni une prévision ni une promesse de rendement.
Le moins cher ne gagne pas toujours. Un conseiller peut valoir ses frais s’il évite une erreur coûteuse. Sachez toutefois ce que vous payez et quel suivi est inclus.
Wealthsimple, Questrade, REEE : quelles erreurs éviter?
Vérifiez l’offre réelle et le nom du régime. Les erreurs suivantes peuvent vous orienter vers le mauvais produit ou le mauvais fournisseur.
Peut-on changer de fournisseur de REEI sans perdre ses subventions?
Oui, par un transfert direct d’un REEI à un autre pour le même bénéficiaire. Le transfert doit viser la totalité du régime, et c’est le titulaire qui le demande, avec les formulaires des deux institutions. Ne retirez jamais l’argent vous-même pour le déposer ailleurs : un retrait peut déclencher le remboursement de subventions et de bons.
Selon la page de Canada.ca sur le transfert d’un régime, il est impossible de ne transférer qu’une partie du REEI, et les institutions peuvent imposer des conditions et des frais. Un bénéficiaire ne peut détenir qu’un seul REEI à la fois, sauf pendant le transfert. Fermer un REEI pour une raison autre qu’un transfert oblige à rembourser la subvention et le bon versés au cours des 10 années précédentes.
Notre avis : si le REEI d’un jeune bénéficiaire dort depuis des années dans un compte d’épargne ou un CPG à court terme, une révision s’impose. Le transfert n’est pas toujours la solution, mais la question mérite d’être posée.
Pourquoi ouvrir votre REEI avec REEI.ca?
Pour un parcours simple, à distance, avec une équipe qui connaît le REEI. Vous commencez par notre questionnaire d’admissibilité en ligne, depuis chez vous, puis échangez avec un représentant. Notre objectif est de vous éviter les démarches dispersées et les déplacements en succursale. Nous ne promettons pas d’être plus rapides que chaque institution : les délais dépendent aussi des documents et des décisions gouvernementales.
Le CIPH et le REEI font partie du même parcours, mais ce ne sont pas la même aide. Nous vous accompagnons dans la demande de crédit d’impôt pour personnes handicapées. Selon les années approuvées et votre situation fiscale, des ajustements rétroactifs peuvent être possibles jusqu’à 10 ans. Un remboursement d’impôt n’est pas une subvention REEI et aucun montant n’est garanti.
Une fois les conditions d’ouverture réunies, l’accompagnement porte sur le régime et les demandes de subvention et de bon. L’objectif est de réclamer les aides auxquelles vous avez droit, y compris les droits reportés admissibles, sans confondre « maximiser ses droits » et « recevoir plus qu’ailleurs ». Les règles fédérales restent les mêmes.
Des personnes qui comprennent aussi le handicap de l’intérieur. Cette expérience est présente dans notre équipe. Le profil public de Ludovic, conseiller REEI, décrit notamment ses limitations physiques. Cette expérience vécue s’ajoute aux compétences professionnelles et à l’écoute de votre situation. Nos représentants sont certifiés auprès de l’Autorité des marchés financiers.
REEI.ca affiche Mica et Placements Mackenzie parmi ses partenaires. Demandez par écrit l’émetteur de votre REEI, les placements proposés, leurs frais de gestion et la rémunération liée au conseil. Faites aussi préciser séparément les honoraires éventuels du service CIPH : ne présumez pas que tout l’accompagnement fiscal est gratuit.
Nous ne sommes pas un courtier autogéré. Si votre priorité est d’acheter vous-même vos FNB, Placements directs TD ou BNCD peuvent mieux répondre à ce besoin. Consultez aussi les avantages et inconvénients du REEI avant de choisir.
Questions fréquentes
Quelle banque offre le REEI au Québec?
Desjardins, la Banque Nationale, RBC, TD, BMO, CIBC et la Banque Scotia offrent toutes le REEI au Québec. La liste fédérale compte aussi des sociétés de fonds, un assureur et des courtiers, comme Mackenzie, IG et Empire Vie. Selon Canada.ca, il n’est pas obligatoire d’y avoir déjà un compte pour ouvrir un régime.
Quel est le meilleur fournisseur de REEI au Québec?
Pour une famille qui veut de l’aide avec le CIPH et le REEI, notre choix éditorial est REEI.ca. Ce classement est publié par notre propre cabinet, pas par un évaluateur indépendant. Pour gérer vos placements vous-même, comparez plutôt les courtiers autogérés. Les subventions fédérales suivent les mêmes règles partout.
Peut-on avoir plus d’un REEI?
Non. Un bénéficiaire ne peut détenir qu’un seul REEI à la fois, sauf pendant un transfert d’un régime à un autre. Si vous changez de fournisseur, la totalité du régime doit être transférée directement, puis l’ancien REEI est fermé. Vous ne pouvez pas répartir le REEI entre deux institutions.
Wealthsimple offre-t-il le REEI?
Pas selon sa liste officielle des comptes, mise à jour le 24 septembre 2026, qui ne comprend pas de REEI. Pour un REEI autogéré en ligne, regardez plutôt Placements directs TD, ou Banque Nationale Courtage direct si le bénéficiaire est majeur et apte à gérer lui-même son régime.
Le choix du fournisseur change-t-il les subventions?
Non. Le gouvernement fédéral calcule la subvention selon le revenu familial et vos cotisations, et le bon selon le revenu familial seulement. En 2026, une cotisation de 1 500 $ peut donner jusqu’à 3 500 $ de subvention si le revenu familial est de 117 045 $ ou moins. Le fournisseur administre les demandes sans changer les montants.
Les cotisations au REEI sont-elles déductibles d’impôt?
Non. Les cotisations au REEI ne sont pas déductibles du revenu imposable. En revanche, les revenus de placement s’accumulent à l’abri de l’impôt tant qu’ils restent dans le régime. Au retrait, le bénéficiaire paie de l’impôt sur la portion composée des subventions, des bons et des revenus de placement.
Combien coûte l’ouverture d’un REEI?
Les pages officielles consultées n’affichent pas de frais d’ouverture, mais d’autres coûts peuvent s’appliquer : frais de compte, commissions, frais de gestion des fonds et frais de transfert. Par exemple, BNCD facture 100 $ par année sauf exemption. Demandez une ventilation écrite du coût total avant de signer.
Faut-il d’abord appeler sa banque pour ouvrir un REEI?
C’est une option, mais demandez à parler à une personne qui connaît le REEI. L’évaluation fédérale de 2025 rapporte des difficultés d’accès à du personnel informé, tout en soulignant une amélioration récente. Faites préciser les placements, les frais et le suivi inclus. Vous pouvez aussi choisir un cabinet spécialisé.
Commencer votre REEI avec REEI.ca
Vous voulez être accompagné sans multiplier les démarches? Remplissez notre questionnaire d’admissibilité en ligne. Nous vous aiderons à clarifier les prochaines étapes : CIPH, ouverture du REEI et demandes d’aides. Avant de vous engager, faites confirmer les services inclus et tous les frais applicables. Le bon parcours est celui que vous comprenez et que vous pouvez suivre.