Crédit d’impôt pour personne aidante : calcul 2016-2025
Quel montant peut recevoir une personne aidante au Québec?
Crédit québécois pour personne aidante : estimez chaque année de 2016 à 2025, distinguez les anciennes règles et préparez une correction.

Le crédit d’impôt pour personne aidante du Québec peut vous donner droit à un montant remboursable lorsque vous aidez une personne admissible. Le résultat dépend notamment de son âge, de sa situation, de votre cohabitation et, pour une partie du crédit, de son revenu net. Il ne s’agit pas du crédit canadien pour aidant naturel.
Dernière vérification : 17 septembre 2026. Le calculateur couvre maintenant les années d’imposition 2016 à 2025, une année à la fois. Les profils et montants changent avec la réforme de 2020. Les paramètres publiés pour 2026 restent présentés séparément et ne servent pas aux demandes rétroactives.
Quel montant peut recevoir une personne aidante au Québec?
Pour 2025, le crédit peut atteindre 2 988 $ lorsque vous cohabitez avec une personne majeure ayant une déficience admissible, ou 1 494 $ sans cohabitation. Un autre volet prévoit 1 494 $ pour certains proches âgés de 70 ans ou plus avec qui vous habitez. Des frais de relève admissibles peuvent s’ajouter.
Ces plafonds s’appliquent par personne aidée admissible, avant les ajustements propres à votre situation. Le ministère des Finances du Québec distingue un montant de base non réductible, lié à la cohabitation, et un montant réductible selon le revenu de la personne aidée.
| Situation ou paramètre | 2025 : calculateur | 2026 : information seulement |
|---|---|---|
| Déficience admissible, avec cohabitation | 1 494 à 2 988 $ | 1 525 à 3 050 $ |
| Déficience admissible, sans cohabitation | 0 à 1 494 $ | 0 à 1 525 $ |
| Proche de 70 ans ou plus, avec cohabitation | 1 494 $ | 1 525 $ |
| Seuil de réduction du supplément | 26 520 $ | 27 065 $ |
| Taux de réduction | 16 % | 16 % |
Choisissez votre situation réelle, pas celle qui produit le montant le plus élevé. Les deux volets ne s’additionnent pas pour une même personne. Pour les années 2016 à 2019, le calculateur affiche plutôt les profils de l’ancien crédit pour aidant naturel. Si un renseignement manque ou si votre cas exige un ajustement particulier, l’année reste à vérifier.
Estimez votre crédit québécois : 2016 à 2025
Quelques questions, une estimation immédiate. Les calculs restent dans votre navigateur : aucune réponse n’est stockée ou transmise. Aucune donnée d’identité ni date de naissance n’est demandée.
Choisissez une période et une situation, puis inscrivez un revenu approximatif.
Ajuster une année en particulier (optionnel)
Les réponses ci-dessus s’appliquent à chaque année. Modifiez une année seulement si sa situation ou son revenu diffère. Changer un champ global réapplique la même valeur à toutes les années.
Lire les limites avant de vous fier au montant
Il s’agit d’une estimation, pas d’un calcul officiel. Chaque année réelle utilise la situation et les revenus de cette année-là, alors qu’ici un seul revenu est appliqué à toutes les années. Le droit de demander une correction ne garantit pas un remboursement, et l’administration conserve un pouvoir discrétionnaire au-delà de la période ordinaire.
Les règles québécoises changent en 2020. Les années 2016 à 2019 sont estimées avec l’ancien crédit pour aidant naturel, dont les volets ne correspondent pas exactement aux profils actuels.
Une année marquée « à vérifier » n’est jamais traitée comme zéro. Le partage entre aidants, un décès, un prorata, une pension alimentaire et les montants déjà demandés ne sont pas simulés.
Version 2.1.0, paramètres officiels 2016 à 2025 vérifiés le 17 septembre 2026. Crédit remboursable, présenté avant relève, partage et rajustements particuliers. Une demande pour 2016 doit généralement être transmise avant le 1er janvier 2027.
Qui peut être une personne aidée admissible?
Deux catégories sont prévues : une personne majeure atteinte d’une déficience grave et prolongée qui a besoin d’assistance au quotidien, ou certains proches de 70 ans ou plus avec qui vous cohabitez. Les liens familiaux permis diffèrent entre ces catégories. Une personne sans lien familial peut parfois relever de la première.
Pour le volet lié à une déficience, la personne doit avoir au moins 18 ans au 31 décembre de l’année visée. Une attestation doit confirmer sa déficience et son besoin d’assistance pour accomplir une activité courante de la vie quotidienne. Un diagnostic ne suffit donc pas, à lui seul, à établir votre droit au crédit.
L’annexe H de 2025, page 1, permet notamment d’aider son conjoint, son enfant, son petit-enfant, son neveu, sa nièce, son frère, sa sœur, son parent, son grand-parent, son oncle ou sa tante. Les liens correspondants avec la famille du conjoint sont aussi prévus, ainsi que les grands-oncles, grands-tantes et autres ascendants directs.
Sans lien familial, une attestation d’assistance soutenue est requise en plus de l’attestation de déficience. Pour le volet des proches âgés, la liste est plus restreinte : parents, grands-parents, oncles, tantes, grands-oncles, grands-tantes et autres ascendants directs, de vous ou de votre conjoint. Votre conjoint n’est pas admissible à ce volet simplement parce qu’il a 70 ans.
Si votre proche âgé remplit aussi les critères liés à une déficience, examinez plutôt le premier volet. Le montant québécois pour déficience grave et prolongée est une autre mesure fiscale : ne le confondez pas avec le crédit demandé par la personne aidante.
Combien de temps faut-il aider ou cohabiter?
La règle générale exige une période d’aide ou de cohabitation d’au moins 365 jours consécutifs, dont au moins 183 jours dans l’année visée. La cohabitation est obligatoire pour le volet des proches âgés. Pour une personne majeure ayant une déficience admissible, l’aide sans cohabitation peut aussi donner droit au crédit.
Selon l’annexe H 2025, pages 2 à 6, la période retenue peut commencer en 2024 ou en 2025 et se terminer en 2026. Cela n’exclut pas une relation d’aide commencée plus tôt : il faut pouvoir établir une période admissible dans cette continuité.
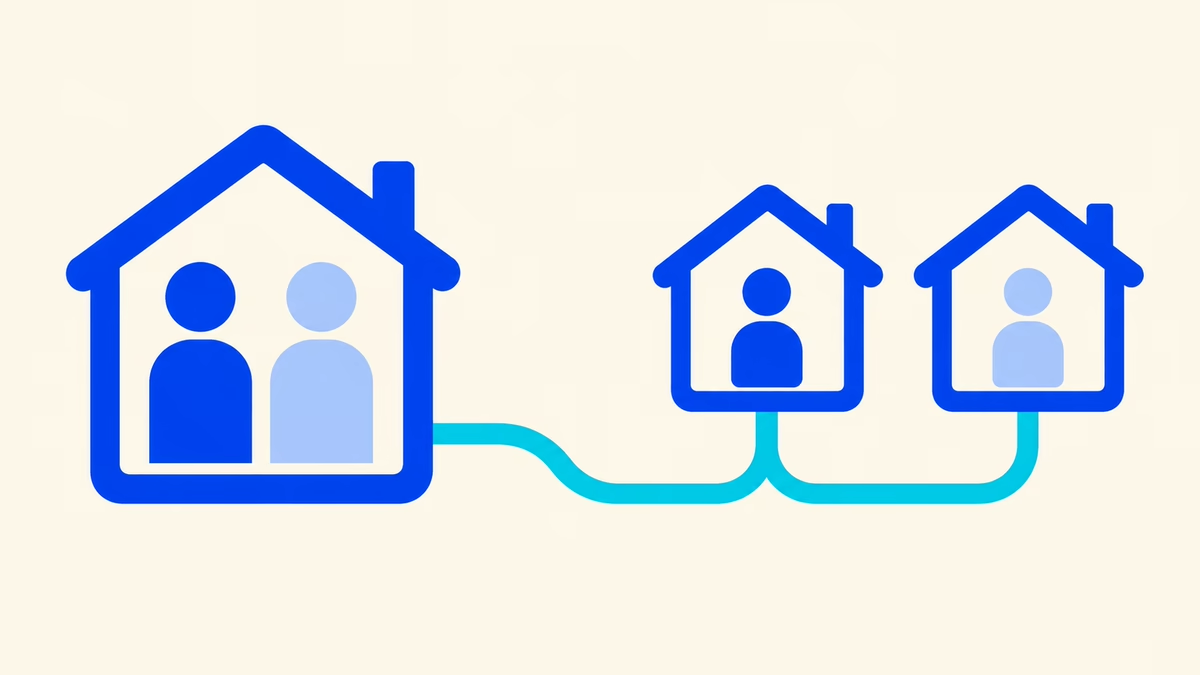
Pour une cohabitation admissible, vous, la personne aidée ou le conjoint concerné devez avoir un titre reconnu sur l’habitation, par exemple comme propriétaire, locataire ou colocataire.
La résidence principale de la personne aidée doit être au Québec; elle doit résider au Canada pendant la période pertinente. Vous devez résider au Québec au 31 décembre.
| Situation | Règle à vérifier |
|---|---|
| Demande ordinaire | 365 jours consécutifs, dont 183 en 2025 |
| Période non terminée au dépôt | Il doit être raisonnable qu’elle se termine avant le 2 juillet 2026 |
| Décès de la personne aidée | 365 jours consécutifs accomplis à la date du décès; exception à l’exigence des 183 jours |
| Partage entre aidants | Au moins 90 jours chacun dans l’année et période commune admissible couverte ensemble |
Une résidence privée pour aînés ou un logement dans une installation du réseau public est exclu. En cas d’hospitalisation temporaire, faites vérifier les conséquences sur la période admissible. L’aide doit également être non rémunérée. D’autres exclusions concernent notamment les montants demandés à votre égard par une autre personne.
Comment le revenu et les situations particulières changent-ils le calcul?
Le revenu net de la personne aidée réduit seulement le supplément lié à une déficience, pas le montant de base accordé avec cohabitation. Pour 2025, la réduction correspond à 16 % du revenu dépassant 26 520 $, jusqu’à concurrence de 1 494 $. Le calcul utilise sa ligne 275, et non votre revenu familial.
La formule ordinaire de l’annexe H, pages 2 et 4, est la suivante : supplément = 1 494 $ moins 16 % de la portion du revenu net dépassant 26 520 $, sans résultat inférieur à zéro. Avec cohabitation, on ajoute la base de 1 494 $. Sans cohabitation, seul le supplément reste.
| Revenu net de la personne aidée | Sans cohabitation | Avec cohabitation |
|---|---|---|
| 26 520 $ | 1 494 $ | 2 988 $ |
| 30 000 $ | 937,20 $ | 2 431,20 $ |
| 35 857,50 $ | 0 $ | 1 494 $ |
Ces exemples supposent que toutes les conditions sont remplies. Ils ne comprennent pas les frais de relève. Le dernier revenu correspond au point où le supplément devient nul selon la formule, pas à une limite générale d’admissibilité au montant de base.
Un 18e anniversaire exige un ajustement. La section 3 de l’annexe réduit le crédit calculé selon les mois précédant l’anniversaire, en incluant son mois. Un anniversaire en juin entraîne donc une réduction correspondant à six mois sur douze. Ce n’est pas une simple admissibilité pour l’année complète dès que la personne atteint 18 ans.
Les prestations d’assistance sociale additionnelles pour un enfant majeur handicapé au secondaire général peuvent aussi entraîner un rajustement. Enfin, le montant réclamé par les autres aidants doit être soustrait. Le calculateur ne doit pas donner un résultat définitif si ces ajustements ou la répartition sont inconnus.
Peut-on réclamer le crédit des années précédentes?
Oui. En 2026, la règle générale de Revenu Québec permet de demander un remboursement ou une réduction du solde pour les années d’imposition 2016 à 2025. La demande relative à 2016 doit généralement être transmise avant le 1er janvier 2027. Cette fenêtre ne garantit toutefois ni l’admissibilité ni le remboursement.
Chaque année doit être calculée avec son annexe H, ses montants et les faits de cette année. Le crédit actuel existe depuis 2020. Pour 2016 à 2019, l’ancien régime prévoyait d’autres profils, notamment un forfait particulier pour certains conjoints âgés et, seulement à partir de 2018, un volet sans hébergement ni cohabitation.
| Situation | Démarche générale en 2026 |
|---|---|
| Déclaration déjà produite, 2022 à 2025 | Modifier avec le même logiciel autorisé, si cette option s’applique, ou transmettre un TP-1.R. |
| Déclaration déjà produite, 2016 à 2021 | Transmettre un TP-1.R par la poste avec les annexes et pièces de l’année. |
| Déclaration jamais produite | Produire la déclaration originale de l’année, et non un TP-1.R. |
| Modification dans Mon dossier | Le service ne permet pas de modifier ce crédit de la ligne 462; utiliser une autre voie autorisée. |
Le service officiel de modification confirme la fenêtre 2016 à 2025. Pour les années anciennes, Revenu Québec peut exiger une preuve complète et exerce un pouvoir discrétionnaire au-delà de la période ordinaire. Le total du calculateur est donc une estimation des montants additionnels à examiner, pas une promesse de versement.

Quels documents faut-il fournir pour demander le crédit?
La demande se fait dans votre déclaration québécoise, au moyen de l’annexe H, avec un montant reporté à la ligne 462. Selon la personne aidée, une attestation de déficience et une attestation d’assistance soutenue peuvent être nécessaires. Conservez aussi les renseignements sur les périodes d’aide et les pièces justifiant vos frais.
L’attestation médicale sert à établir la situation de la personne aidée; elle ne remplace pas les renseignements sur votre propre période d’aide. Préparez séparément les dates de cohabitation ou de soutien, le revenu net utilisé et les montants que les autres aidants comptent réclamer. Vous pourrez ainsi distinguer un problème d’admissibilité d’un simple renseignement manquant, sans présumer que l’attestation suffit à justifier toute la demande.
La page officielle sur la demande précise qu’une attestation de déficience déjà transmise n’a pas à être envoyée de nouveau.
Pour le partage, entendez-vous sur les montants demandés avant de produire les déclarations. Deux aidants ne peuvent pas réclamer chacun le plein crédit pour la même personne.
| Document | Utilité |
|---|---|
| Annexe H | Admissibilité, calcul, personnes aidées et partage |
| TP-752.0.14 | Attestation de déficience et du besoin d’assistance |
| TP-1029.AN.A | Assistance soutenue sans lien familial; renouvellement tous les trois ans |
| Reçus de relève | Frais admissibles; numéro d’assurance sociale du fournisseur s’il est un particulier |
Les services spécialisés de relève peuvent ajouter 30 % de frais admissibles allant jusqu’à 5 200 $, soit un maximum de 1 560 $ par personne aidée. Il faut cohabiter avec une personne ayant une déficience admissible et utiliser un fournisseur détenant un diplôme reconnu ou répondant à une exception prévue.
Les mêmes dépenses ne peuvent pas servir deux fois au calcul de crédits. Il faut aussi retrancher les remboursements reçus ou possibles, sauf exception fiscale prévue. Une aide informelle payée à un proche ne devient donc pas automatiquement un service spécialisé admissible.
Peut-on recevoir des versements anticipés en 2026?
Oui, si vous remplissez les conditions propres aux avances, notamment la cohabitation et l’inscription au dépôt direct. Pour 2026, seul le montant de base de 1 525 $ par personne admissible peut être versé par anticipation. Le supplément réductible et les frais de relève ne font pas partie de ces avances.
Le formulaire officiel TPZ-1029.AN pour 2026 fixe la date limite au 1er décembre 2026. Les versements sont mensuels. À la déclaration, vous devez remplir l’annexe H pour calculer votre droit exact et inscrire les avances du relevé 19 à la ligne 441.
Ce n’est pas un deuxième crédit. Si vous ne remplissez plus les conditions, vous devez en aviser Revenu Québec; un remboursement peut être exigé. Le formulaire souligne notamment le cas d’une personne qui ne réside plus au Québec au 31 décembre après avoir reçu des avances.
Questions fréquentes
Les réponses suivantes résument les règles de l’annexe H 2025 et, pour les avances, du formulaire québécois de 2026.
Peut-on recevoir le crédit si on ne paie pas d’impôt?
Oui. Le crédit québécois pour personne aidante est remboursable. Son montant n’est donc pas limité à votre impôt à payer. Vous devez toutefois remplir les conditions d’admissibilité et produire votre déclaration avec l’annexe H. Le revenu de la personne aidée peut réduire une partie du crédit.
Puis-je demander le crédit pour mon conjoint?
Oui, si votre conjoint remplit les conditions du volet visant une personne majeure atteinte d’une déficience grave et prolongée ayant besoin d’assistance. Le simple fait que votre conjoint ait atteint 70 ans ne suffit pas. Le volet fondé sur cet âge exclut expressément les conjoints.
Faut-il habiter avec la personne aidée?
Pas toujours. Une personne majeure ayant une déficience admissible peut donner droit au montant réductible même sans cohabitation. Pour le volet visant un proche âgé de 70 ans ou plus, la cohabitation est obligatoire. Les versements anticipés exigent aussi la cohabitation, quel que soit le volet.
Deux enfants peuvent-ils partager le crédit pour un parent?
Oui, sous réserve des conditions de partage. Chaque personne aidante doit avoir aidé le parent ou cohabité avec lui pendant au moins 90 jours dans l’année. Ensemble, elles doivent couvrir la période exigée. Le partage ne multiplie pas le plafond disponible pour une même personne aidée.
Le crédit s’applique-t-il si mon parent vit en RPA?
Non pour les périodes durant lesquelles la personne aidée habite dans un logement situé dans une résidence privée pour aînés visée par les règles. Un logement dans une installation du réseau public est également exclu. En cas de déménagement, faites vérifier la période admissible plutôt que de présumer une année complète.
Jusqu’à combien d’années peut-on réclamer rétroactivement?
En 2026, la fenêtre générale permet d’examiner les années 2016 à 2025. Chaque année exige toutefois sa propre annexe H, ses paramètres et la preuve correspondante. Une demande visant 2016 doit généralement être transmise avant le 1er janvier 2027. Revenu Québec peut refuser une demande insuffisamment justifiée.
Vérifier les autres mesures, sans les confondre
Consultez aussi notre guide du crédit canadien pour aidant naturel pour la déclaration fédérale. Pour la personne aidée, le crédit d’impôt pour personnes handicapées peut mener à une démarche distincte. Si votre objectif est l’épargne à long terme, renseignez-vous sur l’ouverture d’un REEI. Ces démarches ne remplacent pas votre demande du crédit québécois pour personne aidante auprès de Revenu Québec.